


民生银行半年报“增收不增利”,零售业务利润“塌方”由盈转亏、较去年同期大幅缩水超80亿元成为核心因素之一,不仅是公司盈利下滑的最大拖累,更成为风险集中暴露的业务板块。
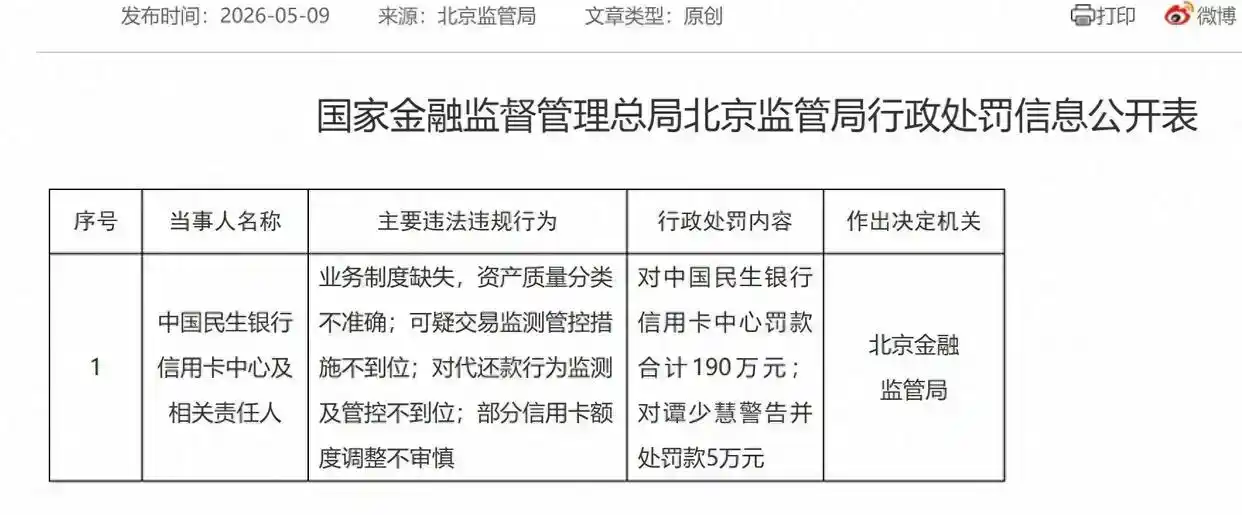
其中,零售板块核心之一的信用卡业务,成为民生银行总部不良贷款的主要来源。今年5月,监管对民生银行信用卡中心存在的诸多问题开出罚单。
此外,民生银行旗下管理规模超过1.3万亿元的理财子公司,被指产品“打榜”数量在银行理财子中数量居前,通过异常拉高产品短期收益等手段推高业绩排名,诱导投资者买入以实现短期规模的快速扩张,潜在侵害投资者利益。
零售业务“塌方” 信用卡业务遭监管点名
近日,民生银行发布2026年半年报,上半年实现营业收入751.66亿元,同比增长3.84%;净利润195.37亿元,同比减少8.62%;营业利润207.86亿元,同比减少10.11%。分季度来看,民生银行的盈利能力明显恶化,一季度实现净利润115.14亿元,二季度仅为80.23亿元,环比大幅下滑30.3%。
从业务结构层面剖析民生银行,上半年零售业务的“塌方”是最大隐忧。
分部经营数据显示,民生银行的零售业务上半年利润总额为-18.56亿元,比2025年同期大幅减少了83.41亿元,直接由盈转亏,不仅是民生银行盈利下滑的最大拖累,更是风险集中暴露的业务板块。
零售业务利润大幅下滑背后,是民生银行的零售贷款规模收缩与不良率攀升的双重挤压。
规模方面,上半年末,民生银行零售贷款余额15905.72亿元,比2025年末减少704.10亿元,降幅4.24%。其中,信用卡透支4064.57亿元,比2025年末减少260.03亿元;按揭贷款余额5627.99亿元,比2025年末减少83.04亿元。
雪上加霜的则是信用卡、消费贷不良率攀升所导致的信用减值计提,进一步侵蚀了零售业务的利润。在财报中,民生银行披露“零售业务风险压力相对较大”“总部不良贷款主要是信用卡业务”“信用贷款不良额比2025年末增加9.16亿元,主要是信用卡业务不良增加”。
上半年,民生银行的对公贷款不良率稳中有降,但个人贷款的不良率却较2025年末上升0.09个百分点,突破了2%,其中信用卡不良率更是达到了4.22%,单业务的不良贷款规模达到了171.64亿元,占个人贷款不良总额的53.27%;同时,上半年不良贷款生成率为1.68%,同比上升0.17个百分点,财报亦披露“主要是零售贷款新生成不良同比增加”。
就在今年5月,北京金融监管局直指民生银行信用卡中心存在业务制度缺失,资产质量分类不准确;可疑交易监测管控措施不到位;对代还款行为监测及管控不到位;部分信用卡额度调整不审慎等问题,对其处以190万元的行政处罚。
盘古智库高级研究员江瀚指出,民生银行信用卡、零售端的风险还在持续暴露,市场对后续减值计提的持续性有明确担忧。公司业务结构的失衡问题始终没有得到根本扭转。对公业务修复但零售业务由盈转亏,财富管理等轻资本中收占比依然很低,缺乏新的盈利增长点。
亦有业内分析认为,零售业务本身存在获客与运营的刚性成本,叠加民生银行零售业务规模缩水和不良增长的问题,致使其出现了零售条线风险成本远超收益贡献的情形。“作为银行基础性战略业务,零售业务盈利能力的弱化,可能会直接影响民生银行的长期发展根基”。
旗下万亿规模理财子 产品被指频频打榜
民生理财是民生银行旗下重要板块之一,上半年末资产总额达到101.75亿元,报告期内实现营业收入9.21亿元。据第三方统计,目前管理规模超过1.3万亿元,位居行业中上游。
但在“万亿”规模光环之下,有投资者反馈,“购买的民生理财的产品年化收益看着很高,比市场同类产品高出不少,但经常一买就回落。”直指包括民生理财在内的部分银行理财子长期存在的“打榜”现象。
据金牛资产管理研究中心分析师透露,民生理财的打榜数量在银行理财子中数量居前。该机构提供的数据显示,今年一季度、二季度民生理财分别有23只、33只产品存在明显的打榜痕迹。
所谓银行理财产品“打榜”,是指部分理财机构为了追求短期规模扩张,通过利用小规模“壳产品”,运用收益腾挪、估值修饰等手段拉高若干单日收益,人为制造过往一个周期的高收益现象,从而实现在销售渠道业绩榜单的高排名,以此吸引投资者大量申购的行为。
从结果来看,部分理财产品通过打榜在短期内能够实现上千倍的规模增长,理财机构从中获利。但对于普通投资者而言,却往往面临买入后实际收益显著低于产品展示的历史业绩的情形,导致自身利益变相受损。
比如,“民生理财富竹纯债91天持有期29号理财产品E”,该产品在5月7日-6月4日期间,“近1月年化收益率”被突然拉升至6%以上,期间“7日年化收益率”甚至一度飙升超19%,远超市场正常水平。
伴随收益率的异常走高,上述产品的规模自今年一季度末的0.05亿元迅速飙升至二季度末的66.73亿元,规模增长约1300倍。但从实际情况来看,后续该产品的“近1月年化收益率”迅速回落至不足2%,投资者如果参考历史业绩买入,实际后续年化收益率不及展示的历史业绩一半。
类似产品还有“民生理财富竹纯债7天持有期34号理财产品E”,该产品在5月11日-6月10日期间“近1月年化收益率”持续在5%以上,部分时点的“7日年化收益率”甚至达到11.75%,此后收益率亦快速回落。二季度该产品规模从0.08亿元飙升至65.06亿元,增长约800倍。
金牛资产管理研究中心分析师表示,尽管打榜的理财产品往往通过短期的收益异常冲高,以近乎无风险的运作展现了超乎寻常的收益水准。然而当海量投资者跟风买入后,这类表现并不具备可持续性,存在变相误导投资者的嫌疑,不利于行业健康发展。
就打榜相关问题新华财经向民生理财方面了解,截至发稿,公司未予回应。
民生银行零售业务将如何转型自救,民生理财打榜问题能否得到遏制,将成为外界关注的焦点。
来源:新华财经
频道推荐