


10月27日晚间,上市公司金禾实业(002597.SZ)披露2026年三季报。报告显示,该公司前三季度实现营业收入约45.04亿元,同比增长27.11%;归属于上市公司股东的净利润约3.58亿元,同比减少8.48%;基本每股收益0.64元,同比减少9.86%,呈现出“增收不增利”态势。
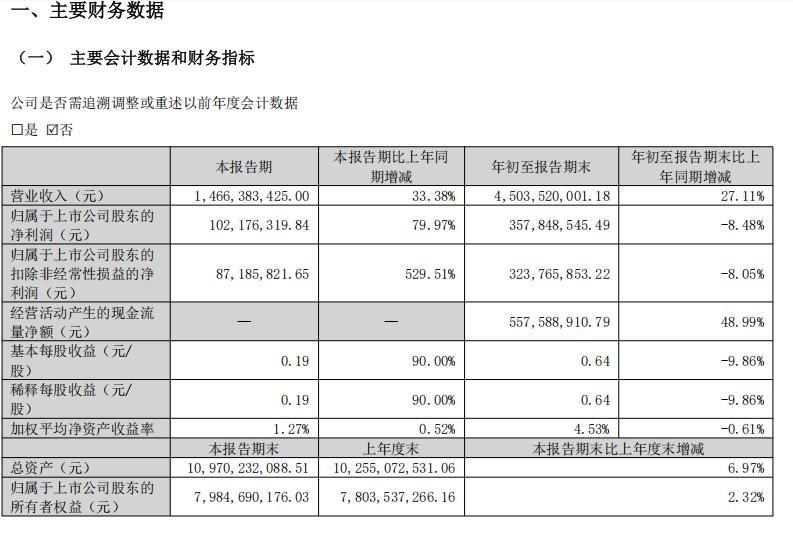
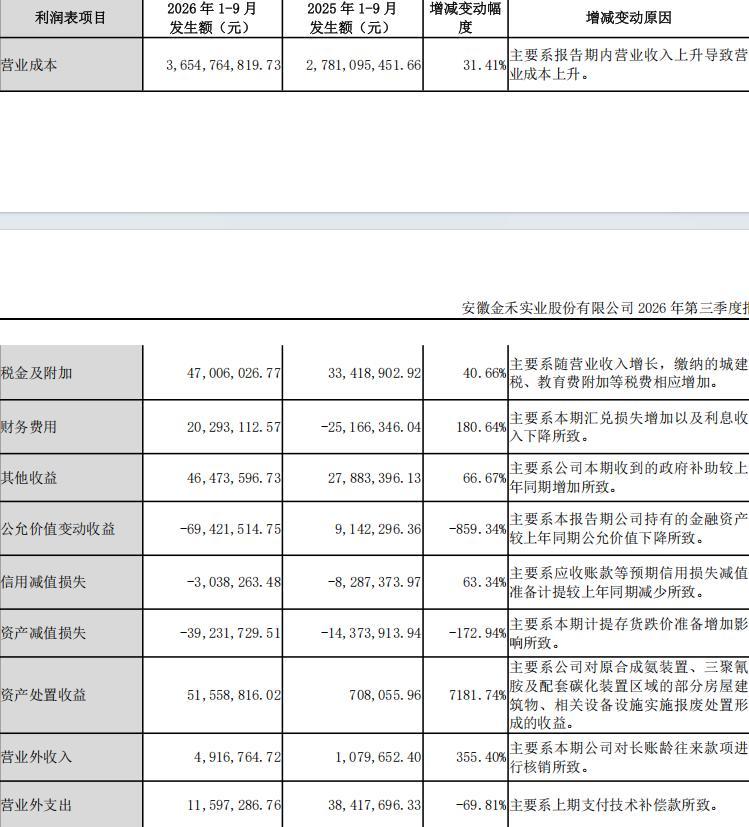
针对投资者关注的“增收不增利”原因,记者梳理财报发现,拖累利润的主要是多项非经营性及成本端因素叠加。
金融资产公允价值变动由盈转亏,是拖累利润的首要因素。前三季度,公司金融资产公允价值变动收益为-6942 万元,上年同期为盈利914万元,同比降幅达859%,对当期净利润形成显著压制。
存货跌价准备计提增加,进一步挤压盈利空间。报告期内,公司资产减值损失同比走高,主要源于存货跌价准备计提增多,相关指标变动幅度为-172.94%。
汇率波动也带来财务端压力。公司财务费用同比大幅增长180.64%,财报中解释,主要系汇兑损失增加、利息收入减少共同导致。
不过盈利端已出现积极信号。单看第三季度,金禾实业实现归母净利润1.02亿元,同比增长79.97%。
官网信息显示,金禾实业是安徽金瑞投资集团旗下大型综合性工业企业,主要从事健康食品配料、新能源与新一代信息技术研发、生产、销售于一体的全产业链布局。2025年度,公司实现营业收入49.11亿元,净利润3.47亿元。
二级市场方面,同花顺数据显示,2026年以来,该公司股价整体呈冲高回落、底部震荡格局。1月初开盘价约20元,1月中旬一度冲至26—28元区间,随后持续回落。8月以来,受安赛蜜涨价、三氯蔗糖出口改善等逻辑催化有所反弹,但整体仍运行在19—22元区间。截至10月28日盘中,股价报19.95元,市值113.38亿元。
10月28日,记者就投资者关心的“增收不增利”相关问题致电金禾实业董秘办采访,截至发稿,电话暂未接通。
来源:极目新闻