


近日,31省份前三季度GDP成绩单已全部出炉。在全国经济增长4.6%的底座上,各省份的排位变化,折射出不同产业周期在区域经济版图上的投影。
经济大省广东继续稳坐头把交椅,前三季度GDP达11.1万亿元,4.6%的增速是其近五年来首次追平全国大盘。江苏和山东紧随其后,分别以约10.86万亿元和8.23万亿元的体量位居第二、三位。
十强中段竞逐更为胶着。四川、河南、湖北分别以5.21万亿元、5.19万亿元和4.74万亿元,占据第5-7位。其中,四川与河南的差距仅剩222亿元,已进入贴身竞速区间。
而最引人瞩目的当属十强门槛的位次更迭。安徽凭借集成电路与新能源汽车的强势突围,反超湖南,正式锁定全国十强席位。
值得注意的是,区域经济格局的调整,正从头部排位向腰部省份延伸。相比于十强格局的相对稳定,排在第11—20位的多个中西部腰部省份出现放缓迹象,各地能否保住现有排名尚未可知。
其中,江西、陕西两地增速均不及全国线,但仍以不到480亿元的优势完成了反超;重庆总量靠前,增速却在直辖市中垫底,前三季度仅领先辽宁约600亿元;云南、广西增速放缓明显,分别为2.2%和2.5%,距离各自的全年增速目标都有不小距离。
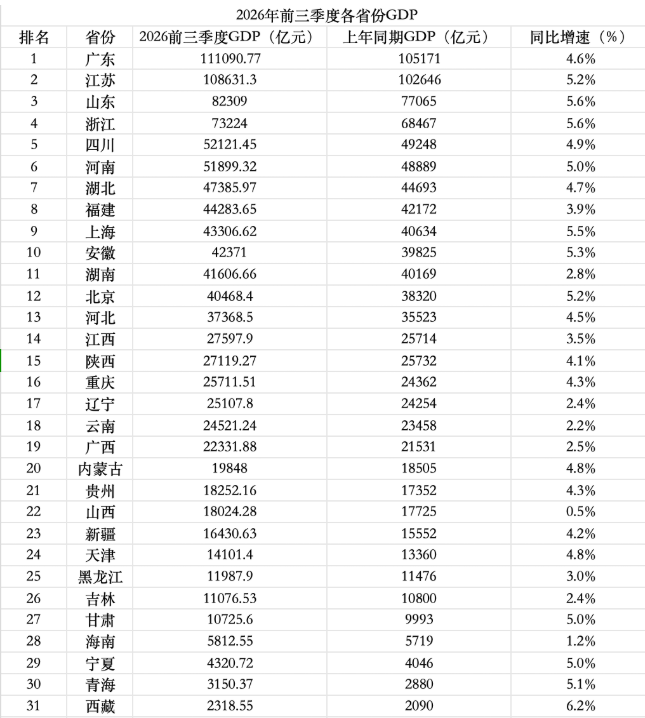
在最新的GDP十强名单中,领跑者没变,守门员却出现了易位。安徽强势突围,在第三季度完成了对湖南的反超,暂时锁定十强席位。
安徽得以重返前十的原因,主要在于新旧动能的接续节奏上。
受传统工程机械与基建周期拖累,湖南增速明显放缓。前三季度,湖南的GDP增速为2.8%,在经济大省中排名靠后,在中部六省中也明显落后于安徽的5.3%和江西的3.5%。
拖累主要来自工程机械、建材等传统优势产业收缩。投资端,受全国基建投资下降、工程机械处于下行周期影响,湖南城镇固定资产投资累计同比下降19.7%,是中部投资下行较深的省份之一。
供给端,建材链条同步走弱,非金属矿物制品业增加值同比下降2.9%。受传统板块拖累,湖南第二产业增加值仅增长1.5%,远低于第三产业的3.6%,工业基本盘对增长的拖累明显。
另一方面,新兴产业体量尚不足以填补缺口。
以电子信息制造业为例,湖南电子信息制造业增加值增长7.9%,在省内属于增速较快的行业,但放到全国赛道里,这个速度难以撑起“新动能接棒”的期待:全国电子信息制造业同期增速为15.8%,湖南增速明显低于全国均值。
与此同时,安徽凭借集成电路与新能源汽车的双轮驱动完成反超。
前三季度,工业对安徽GDP增长的贡献率超过60%,而电子信息(含集成电路)与汽车制造这两个行业,又合计贡献了规上工业增长的80%以上,成为推动经济增长的主力军。
芯片方面,安徽的电子设备制造业整体在大规模扩产,创造的总产值飙升70.3%,同时集成电路设计这一高利润环节收入翻了近三倍。汽车产业方面,新能源汽车产量增长24.7%,跑赢整体增速一倍,带动行业增加值大涨29.1%,说明产品结构正在向高价值端倾斜。
出口端则把安徽的产业优势进一步放大为增量。
安徽汽车出口量、出口额均居全国第一,出口量达172.8万辆,出口值1811.1亿元,同比分别增长1.2倍和1.1倍;集成电路出口额增长3.2倍,“新三样”出口整体增长1.3倍。
整车造得多、芯片卖得远,两条产业链的产出转化为外贸增量,构成了安徽反超湖南的底盘,也形成了其他省份难以复制的叠加效应。
纵观31省份的前三季度经济成绩单,这不仅是GDP总量的存量竞争,更是一场关于产业布局眼光的增量大考。在当下的产业周期里,谁能更快让新动能跑赢旧动能,谁就有可能握住下一轮竞速的主动权。
来源:时代周报