


11月10日,南京银行(601009.SH)发布公告称,该行拟批量转让12.46亿元个贷不良资产,涉及借款人户数8571户,户均欠款约14.5万元。
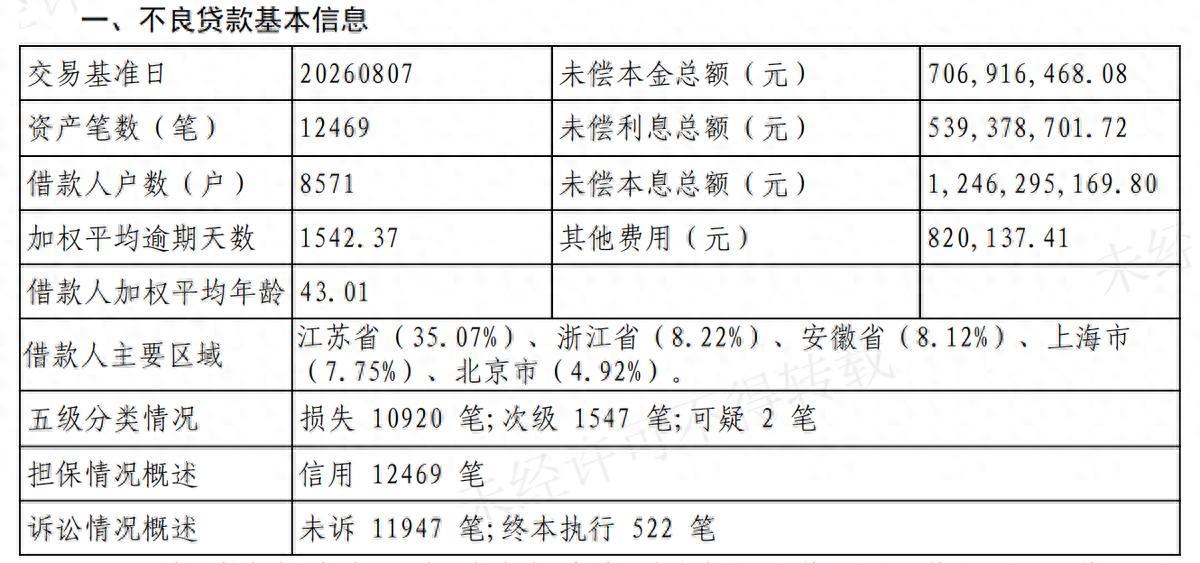
据了解,南京银行上述不良资产的借款类型为个人消费贷款,未偿本金总额为7.07亿元,未偿利息总额为5.39亿元。该批次不良贷款的资产笔数为1.25万笔,全部为信用贷款,已损失1.09万笔;522笔终本执行,1.19万笔未起诉。
公告披露,南京银行上述不良贷款的加权平均逾期天数为1542天,借款人加权平均年龄为43岁。该批次不良资产的借款人主要分布地区为江苏省、浙江省、安徽省、上海市、北京市,占比分别为35.07%、8.22%、8.12%、7.75%、4.92%。
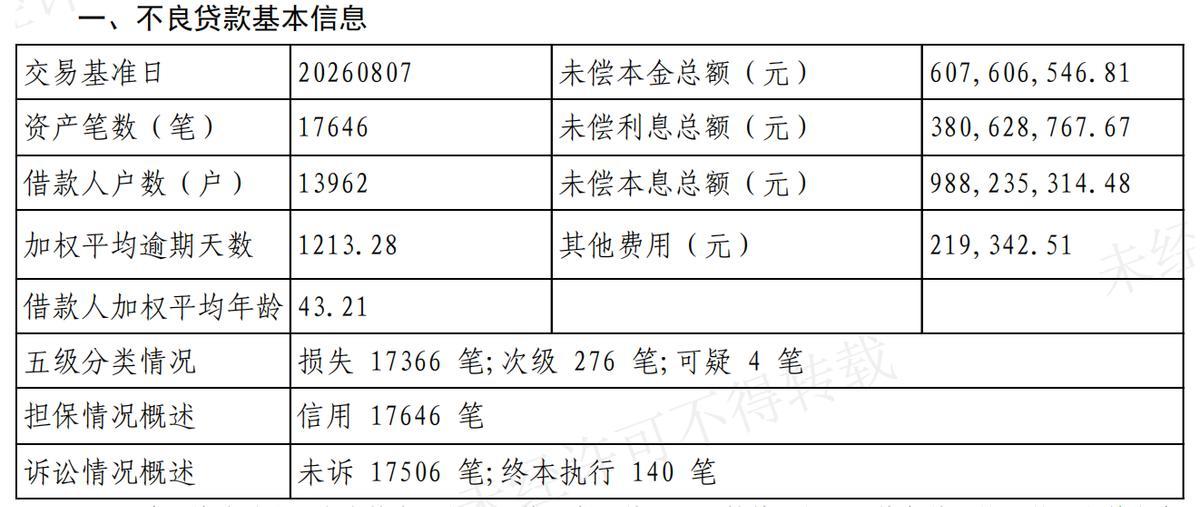
此前,今年10月份,南京银行批量挂牌转让9.88亿元个贷不良债权,其中,未偿本金总额6.08亿元,未偿利息总额3.81亿元。该批次不良贷款共涉及借款人户数约1.4万户,户均欠款7.08万元;加权平均逾期天数为1213天,已损失贷款笔数占比超过98%。
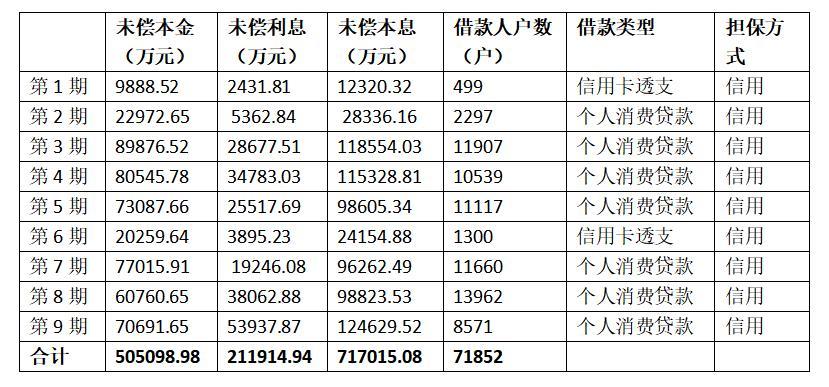
据统计,今年以来,南京银行共挂牌转让9批次个贷不良资产,未偿本金合计50.51亿元,未偿利息合计21.19亿元,不良债权总金额高达71.70亿元。该行上述不良贷款共涉及借款人户数约7.2万户,户均欠款9.98万元。
南京银行有多少个贷不良资产呢?据半年报披露,截至今年6月末,该行个贷不良率为1.42%,较2025年末的1.49%下降0.07个百分点,较2024年末的1.29%上升0.13个百分点。半年报披露,南京银行“住房抵押贷款不良率较上年末有所下降,消费类贷款不良率总体稳定。个人经营性贷款与信用卡业务规模较小,不良率较上年末有所上升。”但该行未公布上述类型个贷不良率的细分数据。
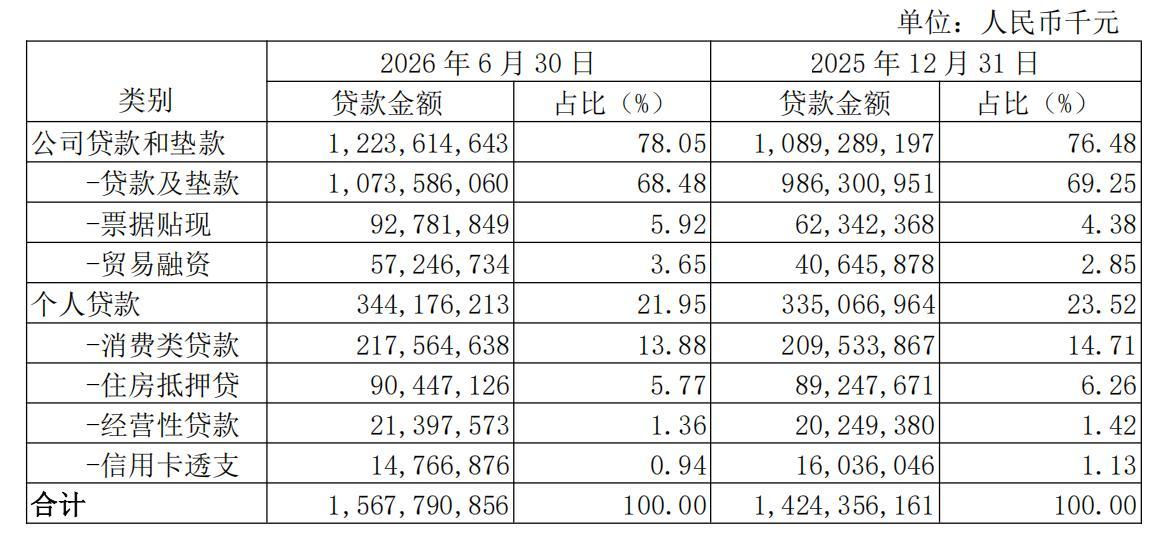
值得注意的是,在个贷总规模增长的背景下,南京银行的信用卡透支规模却发生大幅缩水。截至今年6月末,该行信用卡透支余额降至147.67亿元,较2025年末的160.36亿元减少12.69亿元,短短半年时间里缩水幅度达8%。
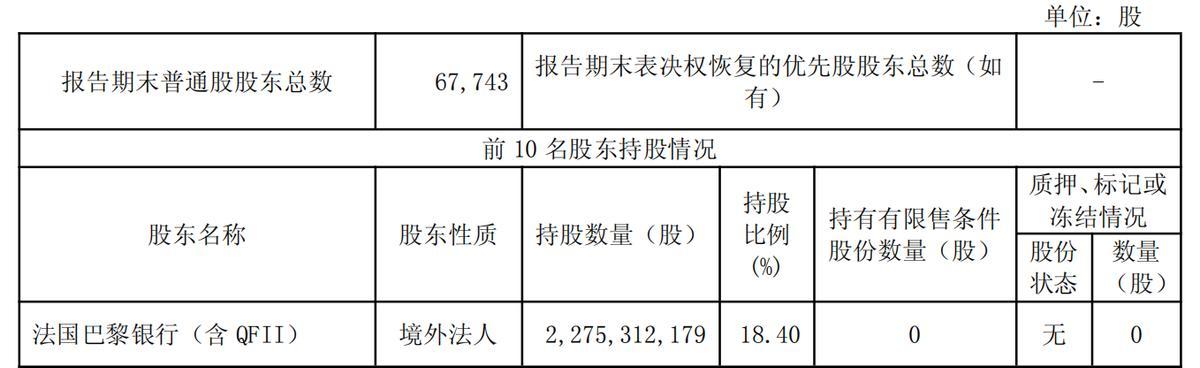
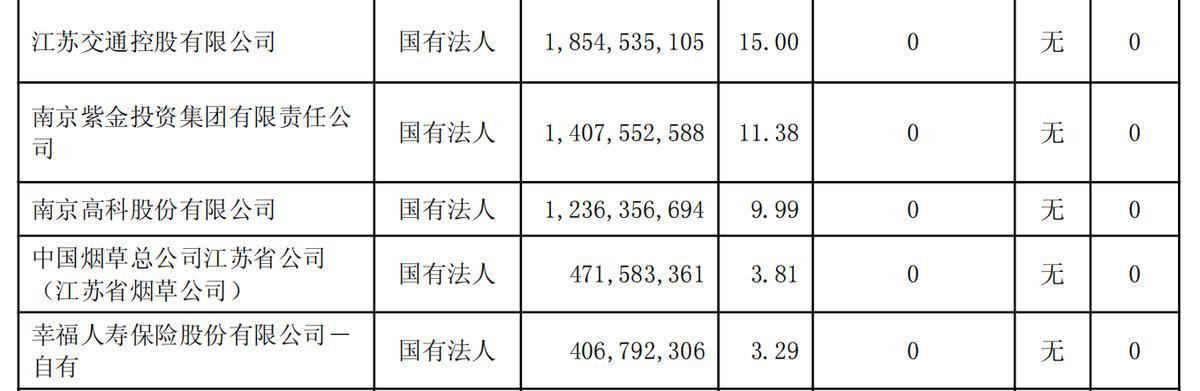
公开资料显示,南京银行前身为南京城市合作银行,由南京市原39家城市信用合作社及信用联社组建而成,成立于1996年2月。目前该行第一大股东为法国巴黎银行(含QFII),持股比例为18.40%;第二大股东为江苏交通控股有限公司,持股比例为15%;第三大股东为南京紫金投资集团有限责任公司,持股比例为11.38%。该行现已开设17家分行,分支机构总数量为291家,员工总数量为14628人。
据了解,南京银行的个贷业务投诉风险高发。年报披露,该行2025年度共接收监管转办投诉5891笔,其中仅互联网贷款相关投诉量就高达3976笔,占监管转办投诉总量的比例超过67%。
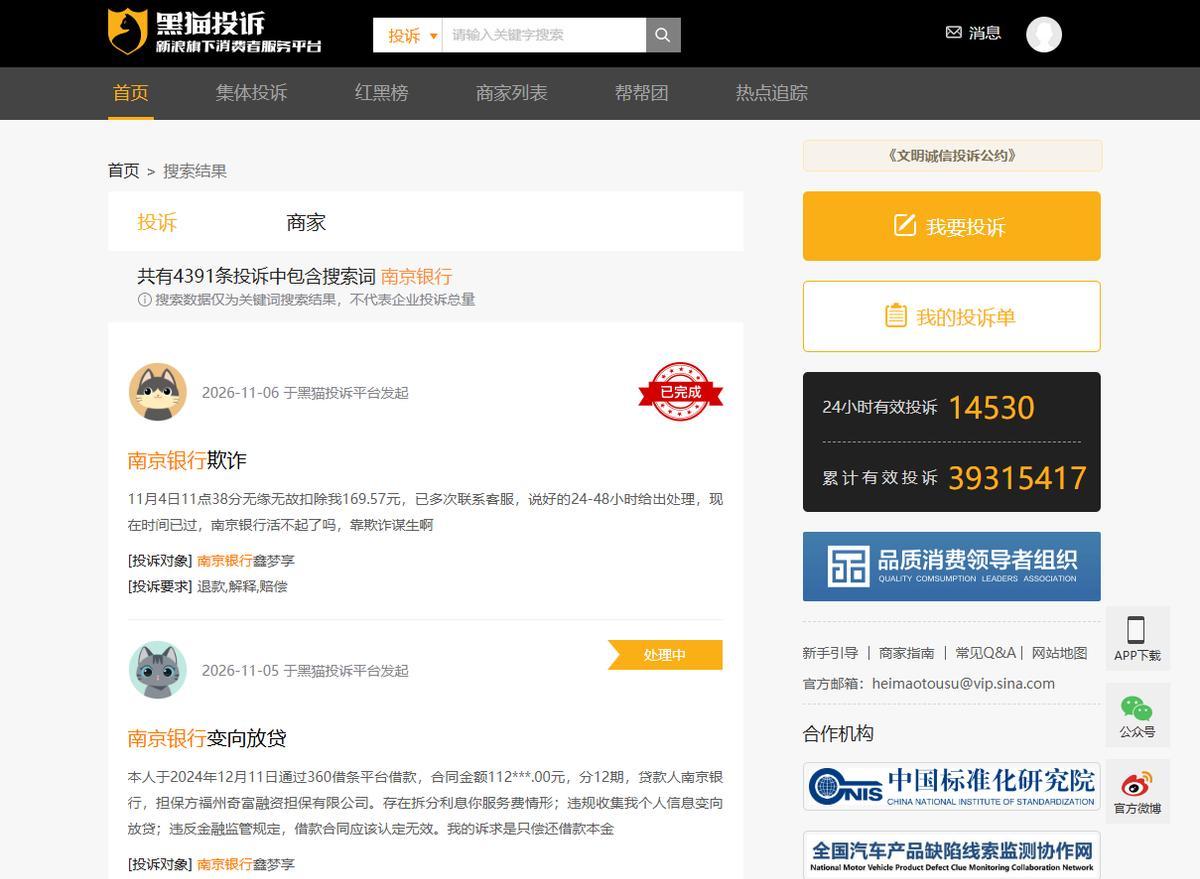
截至发稿,黑猫投诉平台关于南京银行的投诉量超过4300条,其中互联网贷款相关投诉占比八成以上。例如,11月5日,网友投诉称,“本人于2024年12月通过360借条平台借款,出借人为南京银行,担保方为福州奇富融资担保有限公司。南京银行存在拆分利息费、服务费情形,违规收集个人信息变相放贷。该行违反金融监管规定,借款合同应该认定为无效。”
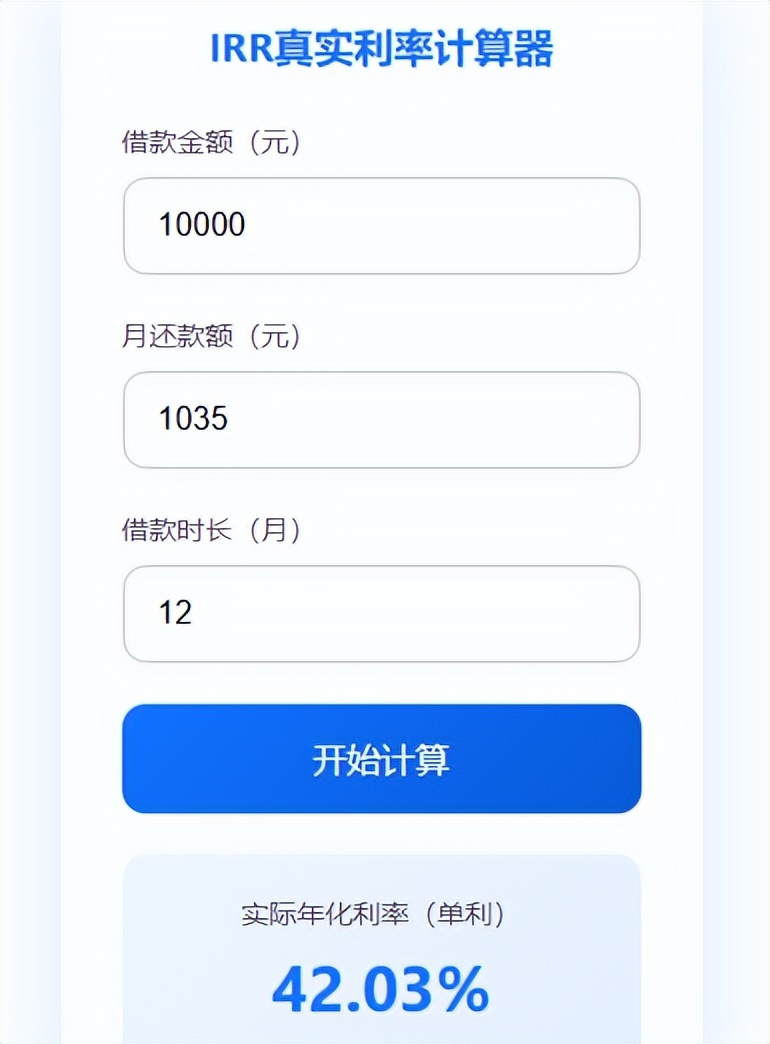
今年10月份,另一名网友投诉称,“本人通过洋钱罐平台办理4笔由南京银行发放的贷款,目前4笔贷款已全部结清。其中一笔借款的本金为1万元,分12期还款,每期还款1035元,经本人核算该笔贷款综合资金成本偏高,综合年化利率超过40%,南京银行存在违规放贷问题。该行作为法定放款主体,应当对贷款整体业务合规性承担主体责任,不得将违规放贷责任推给合作助贷平台洋钱罐。南京银行注册地位于江苏省,在本人常住地无实体网点,涉嫌违反金融监管规定开展异地线上放贷业务。”
来源:山东财经网